
令和4年12月26日に、「令和3年度補正予算 事業承継・引継ぎ補助金」4次公募の公募要領が公表されました。
この記事では、本事業を構成する3タイプのうち「専門家活用タイプ」について解説します。申請を検討されている方は、ぜひこちらの記事をご参照ください!
事業承継・引継ぎ補助金とは?
事業承継やM&Aを契機とした経営革新等への挑戦や、M&Aによ
この補助金には、経営革新と専門家活用、廃業・再チャレンジの3タイプあります。このうち、専門家活用タイプはM&Aによる経営資源の引継ぎを支援するため、M&Aに係る専門家等の活用費用を補助します。
【経営革新】
補助率:2/3 補助上限:600万円(上乗せ額:150万円)
事業承継やM&A(事業再編・事業統合等。経営資源を引き継いで
補
「事業承継・引継ぎ補助金(経営革新タイプ)」については、別記事で解説しております👇


【専門家活用】
補助率:2/3 補助上限:600万円(上乗せ額:150万円)
M&Aによる経営資源の引継ぎを支援するため、M&Aに係る専門
【廃業・再チャレンジ】
補助率:2/3 補助上限:150万円
再チャレンジを目的として、既存事業を廃業するための費用を補助します。
「事業承継・引継ぎ補助金(廃業・再チャレンジタイプ)」については、別記事で解説しております👇

「事業承継・引継ぎ補助金」(専門家活用)の詳細
ここからは、専門家活用タイプについて詳しく解説します。
対象となる経営資源引継ぎは?
対象となる経営資源引継ぎは、次の2つに分類されます。
■買い手支援型(Ⅰ型)
事業再編・事業統合等に伴う経営資源の引継ぎを行う予定の中小企業者等。
かつ、以下のすべての要件を満たすこと。
- 事業再編・事業統合等に伴い経営資源を譲り受けた後に、シナジーを活かした経営革新等を行うことが見込まれること。
- 事業再編・事業統合等に伴い経営資源を譲り受けた後に、地域の雇用をはじめ、地域経済全体を牽引する事業を行うことが見込まれること。
■売り手支援型(Ⅱ型)
事業再編・事業統合等に伴い自社が有する経営資源を譲り渡す予定の中小企業者等。
かつ、以下の要件をみたすこと
- 地域の雇用をはじめ、地域経済全体を牽引する事業等を行っており、事業再編・事業統合により、これらが第三者により継続されることが見込まれること。
どんな人が支援の対象になるの?
補助対象者の主な要件は以下の通りです。
(1)中小企業、個人事業主であること。
(2)日本国内に拠点もしくは居住地を置き、日本国内で事業を営む者であること。
(3)反社会的勢力との関わりや法令順守上の問題がないこと。
(4)事務局から質問及び追加資料等の依頼があった場合は適切に対応すること。
(5)補助対象者は、事務局が必要と認めるときは、事務局が補助金の交付申請ほか各種事務局による承認及び結果通知に係る事項につき修正を加えて通知することに同意すること。
(6)補助対象者は、補助金の返還等の事由が発生した際、申請その他本補助金の交付にあたり負担した各種費用について、いかなる事由においても事務局が負担しないことについて同意すること。
(7)経済産業省から補助金指定停止措置または指名停止措置が講じられていないこと。
(8)補助対象事業に係る全ての情報について、事務局から国に報告された後、匿名性を確保しつつ公表される場合があることについて同意すること。
(9)事務局が求める補助対象事業に係る調査やアンケート等に協力できること。
(10)ファイナンシャルアドバイザー(以下、「FA」という)・M&A 仲介費用を補助対象経費とする場合は、補
助事業対象者が利用した「M&A 支援機関登録制度」に登録された登録 FA・仲介業者に関する情報について、事務局から M&A 支援機関登録制度事務局に対し情報提供すること及び補助事業対象者の内容について登録 FA・仲介業者により、M&A 支援機関登録制度事務局に対し実績報告がなされることに同意すること。
対象事業者はこれらに加えて、次の「事業承継の要件」を満たす必
【事業承継の要件】
2023 年 10月 17 日までに、
事業承継の要件には、このほか、事業承継形態に係る区分整理、承
補助対象事業
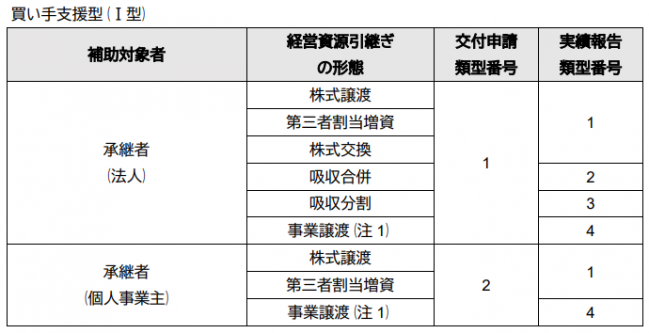
補助対象事業となる経営資源引継ぎは、被承継者と承継者の間で事業再編・事業統合が着手もしくは実施される予定、または廃業を伴う事業再編・事業統合が行われる予定であることとし、下図「経営資源引継ぎ形態に係る区分整理」で定める形態が対象です。
なお、「補助対象者」と「経営資源引継ぎの形態」によって、「交付申請類型番号」と「実績報告類型番号」が振り分けられています。申請の際は、ご自身の該当する類型番号をご確認ください。

(注 1)被承継者が法人又は個人事業主であること
(注 2)共同申請の場合
(注 3)個人事業主を含む
補助対象経費
補助対象となる経費は、以下の通りです。
| タイプ | 補助対象経費の区分 |
|
買い手支援型(Ⅰ型) |
謝金、旅費、外注費、委託費、システム利用料、保険料 廃業費(注 4):廃業支援費、在庫廃棄費(注 5)、解体費、原状回復費、リースの解約費、移転・移設費用 |
| 売り手支援型(Ⅱ型) |
補助上限額、補助率等
補助上限額、補助率は、次のとおりです。
| 類型 | 補助率 | 補助下限額 | 補助上限額 | |
| 上乗せ額 (廃業費) |
||||
| 買い手 支援型 (Ⅰ型) |
補助対象経費の 3 分の 2 以内 |
100 万円 | 600 万円 以内 |
+150 万円 以内 |
| 売り手 (注 3) 支援型 (Ⅱ型) |
||||
申請スケジュール
※申請は「電子申請(Jグランツ)」のみでの受け付けとなります
公募期間 4次公募
2022年12月26日(月)~2023年2月9日(木)17:
交付決定日
2023年3月中旬(予定)
事業実施期間
交付決定日~2023年10月17日(補助事業完了期限日)
実績報告期日
2023年11月10日
交付手続き
2023年12月上旬以降(予定)
手続きの流れ
【事前準備】
・補助対象事業の確認
・認定経営革新等支援機関へ相談
・gBizIDプライムの取得
↓
【交付申請】
・交付申請
・審査の後、交付決定通知
↓
【事業実施】
・補助対象事業実施
↓
【事業完了】
・事業完了後に実績報告
↓
【補助金交付】
・確定検査、補助金交付
↓
【補助金交付後】
・事業化状況の報告等
交付申請に必要書類
補助金交付申請書(jGrants 上の申請フォーム)を jGrants にて提出してください。
交付申請類型番号毎に必要な書類が異なるため、詳細は、公募要領にてご確認ください。
なお、交付申請は jGrants での提出となるため、以下に示す必要書類は原則 PDF 形式での提出が必要です。
過去の採択状況
過去行われた「事業承継・引継ぎ補助金 3次公募(専門家活用タイプ)」の採択状況は、次の通りです。
公募期間:2022年10月6日〜2022年11月24日
申請数:408件、採択数:234件、採択率:約57.4%
問い合わせ先
令和3年度補正予算 事業承継・引継ぎ補助金 Web サイト
https://jsh.go.jp/r3h/experts/
事業承継・引継ぎ補助金事務局(創業支援型 経営者交代 M&A型)
050 – 3615 – 9043
受付時間:10:00~12:00、13:00~17:00 (土・日・祝日を除く)
関連リンク
こちらの記事では、「事業承継・引継ぎ補助金(経営革新タイプ)」について解説しています。
ぜひ、あわせてご参照ください。


関連する補助金