
※記事内容は、記事更新日時点の情報です。最新の情報は、必ず省庁や自治体の公式HPをご確認ください。
こんにちは!補助金クラウド編集部です。
新しい機械や設備(償却資産)を取得すると、その設備には毎年固定資産税がかかります。 「先端設備等導入計画」は、市区町村の認定を受けてから設備を取得すると、その設備の固定資産税が最大5年間軽くなる制度です。
補助金のように資金が交付されるのではなく、税の負担を軽くする支援だと押さえておきましょう。特例を受けるには、設備を取得する前に計画の認定を受けることが必要です。
本記事では、中小企業庁の「先端設備等導入計画策定の手引き(令和7年4月版)」をもとに、先端設備等導入計画を解説します。制度の概要から、固定資産税の特例の内容、認定を受けるまでの流れ、申請前に知っておきたい注意点まで順に見ていきましょう。
先端設備等導入計画とは?
先端設備等導入計画は、中小企業等経営強化法に基づき、中小企業者が設備投資を通じて労働生産性の向上を図るための計画です。計画の認定を受けると、固定資産税の軽減などの支援を受けられます。
計画を認定するのは国ではなく、新たに設備を設置する予定の市区町村です。市区町村が「導入促進基本計画」について国の同意を受けている場合に限り、認定を受けられます。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
認定を受けると使える2つの支援
計画の認定を受けると、次の2つの支援を受けられます。
・固定資産税の特例(税制支援)
・信用保証の別枠(金融支援)
固定資産税の特例の内容は、次の見出しで詳しく見ていきましょう。
金融支援では、民間金融機関から融資を受ける際に、信用保証協会の通常の保証枠とは別枠で追加の保証を受けられます。別枠の保証限度額は、保険の種類ごとに次のように定められています。
【金融支援で受けられる別枠の保証限度額】
|
保険の種類 |
別枠の保証限度額 |
|
普通保険 |
2億円(組合は4億円) |
|
無担保保険 |
8,000万円 |
|
特別小口保険 |
2,000万円 |
出典:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
金融支援を受ける場合は、計画を提出する前に信用保証協会などの関係機関への相談が必要です。融資・保証の審査は市区町村の認定審査とは別に行われ、認定を受けても融資・保証を受けられない場合があります。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
対象になる事業者と計画の要件
計画の認定を受けられるのは、中小企業等経営強化法に定める「中小企業者」です。中小企業者に当たるかは、業種ごとに定められた資本金の額(出資の総額)と常時使用する従業員の数の基準で判断します。
【中小企業者の範囲(主な業種)】
|
業種 |
資本金の額(出資の総額) |
常時使用する従業員の数 |
|
製造業その他 |
3億円以下 |
300人以下 |
|
卸売業 |
1億円以下 |
100人以下 |
|
小売業 |
5,000万円以下 |
50人以下 |
|
サービス業 |
5,000万円以下 |
100人以下 |
出典:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
資本金の額か従業員の数のどちらかが基準以下であれば、中小企業者に含まれます。
認定を受けるには、計画が次の3つの要件を満たすことが必要です。
・計画期間が、市区町村の導入促進基本計画で定める3年・4年・5年のいずれかであること
・労働生産性を、基準年度比で年平均3%以上向上させる計画であること(市区町村の導入促進基本計画によって異なる場合がある)
・認定経営革新等支援機関(商工会議所・商工会・中央会や士業、地域金融機関等)の事前確認を受けていること
労働生産性は、(営業利益+人件費+減価償却費)÷労働投入量で算定します。固定資産税の特例を受けられる事業者の範囲は「中小企業者」より狭いため、特例の対象者は次の見出しで説明します。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
参照:e-Gov法令検索 中小企業等経営強化法
先端設備等導入計画による固定資産税の特例の内容
認定を受けた計画に基づいて一定の設備を新規取得すると、その設備の固定資産税の課税標準が軽減されます。軽減の割合と期間は賃上げ方針の内容に応じて決まり、課税標準が3年間1/2、または5年間1/4となります。
対象となるのは、令和7年4月1日から令和9年3月31日までに取得した設備です。
課税標準とは、固定資産税の税額を計算するもとになる金額のことです。課税標準が1/2になれば、その設備にかかる固定資産税もおおむね半分になります。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
固定資産税の軽減割合と期間は賃上げ方針で決まる
固定資産税の軽減割合と期間は、計画に位置付ける賃上げ方針の内容によって次の2つに分かれます。
【賃上げ方針と固定資産税の軽減内容】
|
計画に位置付ける賃上げ方針 |
軽減の期間 |
課税標準 |
|
雇用者給与等支給額を1.5%以上増加させる |
3年間 |
1/2 |
|
雇用者給与等支給額を3%以上増加させる |
5年間 |
1/4 |
出典:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
表にある雇用者給与等支給額とは、全ての国内雇用者に対する給与等の支給額のうち、損金の額に算入されるもののことです。
賃上げ方針では、この支給額を直前の事業年度と比べて1.5%以上(3%以上)増加させる方針を策定します。増加させる対象の年度は、計画の申請日を含む事業年度か、その翌事業年度です。
策定した方針は従業員に表明しますが、全員ではなく従業員の代表者のみへの表明も可能です。一人ひとりの給与ではなく、国内雇用者に対する給与等の支給額で判断する点に注意しましょう。
税制支援を受けるには、計画の新規申請時に賃上げ方針を位置付ける必要があります。従業員の給与等を増やした企業が使える税制優遇については、次の記事をご確認ください。


参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
特例を受けられる事業者と設備
固定資産税の特例を受けられるのは、計画の認定を受けた事業者のうち「中小事業者等」に当たる事業者です。中小事業者等には、次の3つが当たります。
・資本金もしくは出資金の額が1億円以下の法人
・資本金もしくは出資金を有しない法人のうち、常時使用する従業員数が1,000人以下の法人
・常時使用する従業員数が1,000人以下の個人
大規模法人から2分の1以上の出資を受けている法人など、大企業の子会社に当たる法人は、資本金1億円以下でも対象外です。対象となる設備は、種類ごとに次の最低価額以上であることが求められます。
【固定資産税の特例の対象設備と最低価額】
|
設備の種類 |
最低価額(1台1基又は一の取得価額) |
|
機械装置 |
160万円以上 |
|
工具(測定工具及び検査工具) |
30万円以上 |
|
器具備品 |
30万円以上 |
|
建物附属設備(家屋と一体で課税されるものは対象外) |
60万円以上 |
出典:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
表の最低価額に届かない設備は、特例の対象になりません。
設備は、年平均の投資利益率が5%以上と見込まれる投資計画に記載されていることも条件です。その投資計画について、認定経営革新等支援機関の確認を受ける必要があります。
特例の対象となる設備については、次の3点に注意しましょう。
・ソフトウェアは計画に記載できるが、固定資産税の課税対象ではないため特例の対象外
・中古資産は特例の対象外
・市区町村の導入促進基本計画によって、対象となる設備が異なる場合がある
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
先端設備等導入計画の認定から特例を受けるまでの流れ
手続きは、事業者・認定経営革新等支援機関・市区町村の3者の間で、次の4つのステップで進みます。
【先端設備等導入計画の手続きの流れ】
|
ステップ |
手続き |
行う人 |
下の図の番号 |
|
1 |
計画と投資計画の確認、確認書の発行 |
事業者(依頼)、認定経営革新等支援機関(確認・発行) |
①〜④ |
|
2 |
計画の申請と認定 |
事業者(申請)、市区町村(認定) |
⑤⑥ |
|
3 |
設備の取得 |
事業者 |
⑦ |
|
4 |
設備が所在する市区町村への税務申告 |
事業者 |
⑧ |
出典:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
設備を取得するのは、必ず計画の認定を受けた後です。
手引きでは、3者の間の手続きの流れが次の図で示されています。
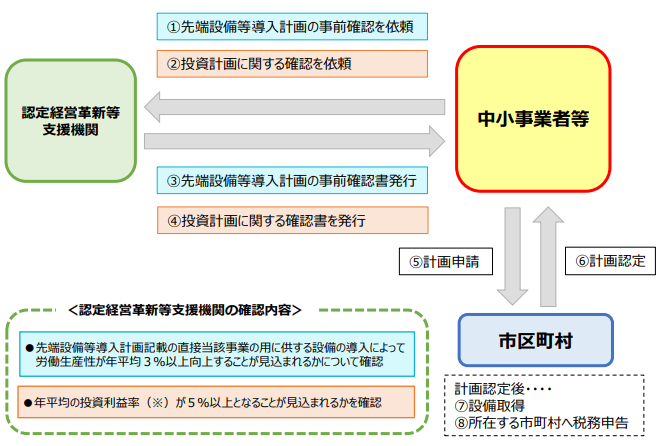
出典:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
ここからは、市区町村の認定を受けるまでの申請手順と、認定後の設備取得・税務申告の手順を順に見ていきましょう。
先端設備等導入計画の申請から認定までの手順
申請から認定までは、次の4つの手順で進みます。
1.新たに導入する設備が所在する市区町村が導入促進基本計画を策定しているかを、市区町村のHPや中小企業庁のHPの市区町村一覧で確認する
2.認定申請書(様式第22)と投資計画を作成し、認定経営革新等支援機関に確認を依頼する
3.従業員(従業員代表者のみでも可)に賃上げ方針を表明し、表明を受けた従業員代表者の署名を得る
4.必要な書類をそろえて、市区町村に申請する
認定経営革新等支援機関から発行されるのは、計画の事前確認書と、投資計画に関する確認書の2通です。投資計画の確認では、貸借対照表・損益計算書(直近1年分)や設備の見積書などが必要になる場合があります。
固定資産税の特例を受ける場合、申請時に必要な書類は次のとおりです。
・認定申請書(様式第22)
・認定経営革新等支援機関の事前確認書
・投資計画に関する確認書
・賃上げ方針を表明したことを証する書面
・返信用封筒
・そのほか、市区町村長が必要と認める書類
追加で求められる書類は市区町村によって異なるため、申請先の市区町村の案内を必ず確認しましょう。
認定までの期間も、申請先の市区町村の案内で確認が必要です。例えば新宿区では、書類に不備がなければ、概ね2週間で認定通知書が送付されると案内されています。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
参照:新宿区 先端設備等導入計画
認定後の設備取得と固定資産税(償却資産)の税務申告
設備は、市区町村から認定書が届いた後に取得します。特例の適用を受けるのは、取得した設備について、設備が所在する市区町村に償却資産の税務申告をするときです。
手引きでは、税務申告の際に次の3つの書類を添付するよう案内されています。
・投資計画に関する確認書の写し
・認定を受けた計画の写し
・認定書の写し
固定資産税(償却資産)は、毎年1月1日(賦課期日)時点の償却資産の所有者に課税されます。申告先は設備の所在地の市区町村で、東京23区の場合は都税事務所が窓口です。
手続きをしても、取得価額や中古資産でないことなどの税務上の要件を満たさない場合は、特例を受けられないことを理解しておきましょう。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
参照:新宿区 先端設備等導入計画
参照:東京都主税局 固定資産税(償却資産)
先端設備等導入計画を使うときの注意点
先端設備等導入計画で特に注意したいのは、認定を受ける前に設備を取得してしまうことと、申請先の市区町村のルールを確認しないことです。
ここからは、この2つの注意点を順に見ていきましょう。
設備は必ず計画の認定を受けてから取得する
設備は、先端設備等導入計画の認定を受けた後に取得することが必須です。手引きでは、既に取得した設備を対象とする計画は認定されないとされています。
経営力向上計画のように、設備の取得後に計画の申請を認める特例もありません。認定経営革新等支援機関の確認と市区町村の認定を経てから取得するため、発注・納品の時期から逆算して準備しましょう。
特例の対象は令和9年3月31日までに取得した設備なので、この時期に近い導入予定の場合は、特に余裕を持った準備が必要です。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
申請先の市区町村で対象業種・設備と追加書類を確認する
申請先は本社の所在地ではなく、新たに設備を設置する予定の市区町村です。手引きでは、市区町村によって、認定の対象となっていない業種や地域等もあるとされています。
市区町村の導入促進基本計画によって、対象となる設備が異なる場合もあります。申請時の添付書類も市区町村によって異なり、新宿区では新規申請時に区独自の「配慮すべき事項を遵守する誓約書」が必要です。
中小企業庁のHPには、固定資産税の軽減措置を講じている市区町村の一覧(令和8年3月31日現在)が掲載されています。申請前に、この一覧と申請先の市区町村のHPを確認しましょう。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
参照:中小企業庁 先端設備等導入制度による支援
参照:新宿区 先端設備等導入計画
先端設備等導入計画のよくある質問
ここでは、先端設備等導入計画の活用を検討する際に疑問に感じやすい『リースで導入する設備の扱い』『認定後の設備の追加』『補助金で取得する設備の扱い』について解説します。
Q1. リースで導入する設備も対象になりますか?
所有権移転外リースで導入する設備も、固定資産税を負担するリース会社が特例を利用する形で対象となります。軽減分はリース料から減額され、中小事業者等に還元される仕組みです。
申請にはリース契約見積書と、(公社)リース事業協会が確認した固定資産税軽減計算書が必要なため、詳しくはリース会社に相談しましょう。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
Q2. 認定後に設備を追加したくなったら、どうすればよいですか?
設備の追加取得などで計画を変更する場合は、認定を受けた市区町村で変更認定を受ける必要があります。設備の取得金額・資金調達額の若干の変更や法人の代表者の交代などの軽微な変更は、変更申請が不要です。
参照:中小企業庁 先端設備等導入計画策定の手引き(令和7年4月版)
Q3. 補助金で購入する設備にも使えますか?
補助金で取得する設備も、補助金のルールで併用が禁止されていなければ、固定資産税の特例と併用できます。併用できるかは、利用する補助金の公募要領で確認しましょう。
なお、固定資産税では、補助金分を差し引かない額が設備の取得価額になります。手引きでは、計画の「資金調達方法」欄に、自己資金や融資のほか補助金等も記載するよう案内されています。
まとめ
本記事では、先端設備等導入計画の概要と固定資産税の特例、認定を受けるまでの流れを解説しました。
要点は次の3つです。
・市区町村の認定を受けた計画に基づいて新規取得した設備は、固定資産税の課税標準が3年間1/2、または5年間1/4に軽減される(令和7年4月1日から令和9年3月31日までに取得した設備が対象)
・特例を受けるには、認定経営革新等支援機関の確認と、従業員への賃上げ方針の表明が必要
・設備は必ず計画の認定を受けた後に取得する
設備投資にあわせて補助金の活用もご検討中の方は、ぜひStaywayにご相談ください。
https://www.hojyokincloud.jp/smes/
当社は、経済産業省・中小企業庁に認定されている経営革新等支援機関です。
フォームからご登録いただければ、最短翌営業日の対応が可能な無料相談も実施しております。まずはお気軽にお問い合わせください。
設備投資の税制を比べたい方や、補助金も含めて検討したい方は、次の記事もご確認ください。



関連する補助金